La facture électronique représente une dépense de départ modérée, puis une source d’économies durable pour la très grande majorité des entreprises. Tout se joue sur quelques euros par document traité. Le basculement intervient d’autant plus vite que vos volumes sont importants. Nous vous proposons ici de chiffrer les deux colonnes, dépenses réelles et gains mesurables, à partir de données publiques et d’exemples concrets. Vous identifierez ensuite votre propre point d’équilibre.
Ce que la facture électronique coûte réellement
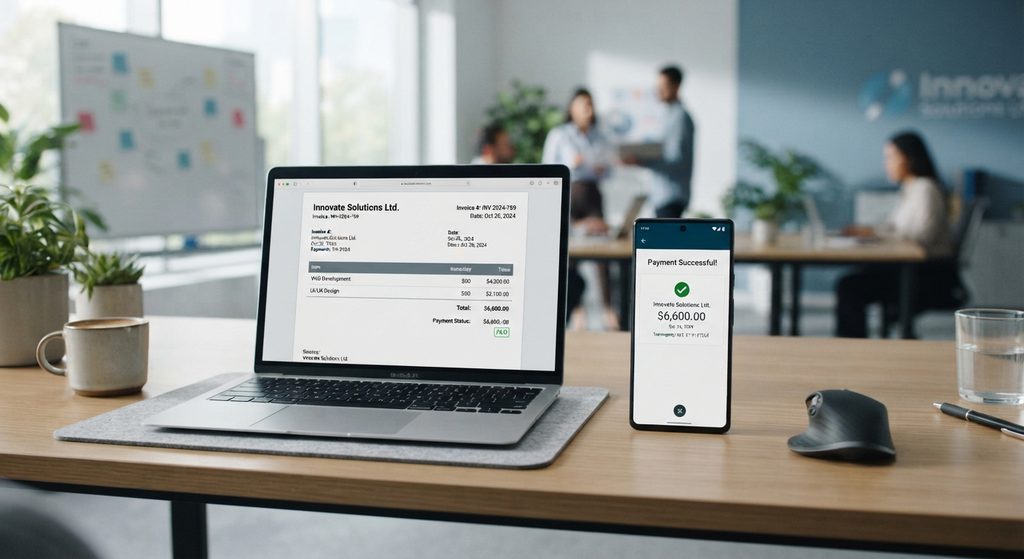
Le premier poste de dépense reste l’abonnement à une plateforme agréée (PA). Pour une TPE, les tarifs observés sur le marché se situent en moyenne entre 7 et 35 euros par mois. Plusieurs plateformes immatriculées par la DGFiP proposent une offre gratuite, souvent limitée à la réception ou réservée aux micro-entreprises. À l’autre extrémité, une ETI dotée d’un ERP paiera plusieurs centaines d’euros mensuels, connecteurs et volumétrie compris.
Le second poste est moins visible : la mise en route. Paramétrage du compte, reprise du fichier clients, contrôle des mentions obligatoires, formation des équipes. Comptez une à deux journées de travail interne pour une petite structure. Un projet d’ETI mobilise davantage, entre tests d’interopérabilité et adaptation des flux comptables. Avant de comparer les offres, nous vous invitons à approfondir le sujet pour maîtriser les formats structurés et le rôle exact des plateformes.
Ces montants prennent tout leur sens une fois rapportés au coût du traitement actuel de vos factures.
Les économies mesurables sur chaque facture traitée
L’écart entre les circuits est documenté. Selon les estimations consolidées de l’Inspection générale des finances, de France Num et du ministère de l’Économie, une facture papier coûte environ 26 euros à traiter. Un PDF envoyé par courriel revient à 8 ou 12 euros, car la saisie et l’archivage restent manuels. Une facture électronique structurée, transmise via une plateforme agréée, tombe entre 1 et 3 euros. Une fiche diffusée par France Num et le CNOEC retient même 1,50 euro.
Prenons un exemple. Une entreprise traite 40 factures par mois, à un coût moyen de 12 euros. La facture annuelle atteint 5 760 euros de charge administrative. Le même volume traité à 2 euros représente 960 euros. L’écart s’élève à 4 800 euros, contre un abonnement annuel de 300 euros. Le retour sur investissement se compte en semaines, pas en années.
À l’échelle nationale, le ministère de l’Économie estime le gain potentiel à plus de 4,5 milliards d’euros par an pour les TPE et PME. Ce chiffre agrège des postes très concrets : affranchissement, impression, ressaisie, relances et retraitement des erreurs.
Ces économies directes ne racontent pourtant qu’une partie de l’histoire.
Le gain de trésorerie, l’économie que l’on oublie de compter
Les retards de paiement pèsent lourd sur les comptes français. L’Observatoire des délais de paiement de la Banque de France a chiffré à 15 milliards d’euros la trésorerie manquante pour les PME sur une seule année. L’étude d’impact de la réforme table sur une réduction du délai moyen de règlement de 5 à 10 jours selon la taille de l’entreprise.
Pourquoi un tel effet ? La transmission est instantanée, sans délai postal ni facture égarée. Le cycle de vie du document devient traçable : déposée, refusée, encaissée. Vos relances gagnent en précision, puisque vous savez si le client a réellement reçu la pièce.
Traduisons cela en euros. Une entreprise réalisant 1,2 million d’euros de chiffre d’affaires encaisse environ 3 300 euros par jour. Sept jours gagnés libèrent près de 23 000 euros de besoin en fonds de roulement. Ce montant ne figure sur aucune ligne de dépense, mais il change la respiration d’une trésorerie.
Reste à appliquer ce raisonnement à votre situation particulière.
Calculer votre propre retour sur investissement
Aucune moyenne sectorielle ne remplacera votre calcul. Un cabinet libéral qui émet 15 factures par mois ne vit pas la même équation qu’un grossiste qui en reçoit 400. La méthode tient en quelques minutes et en trois données.
Les trois chiffres à réunir avant de comparer les offres
Relevez d’abord votre volume mensuel, en distinguant factures émises et factures reçues. Mesurez ensuite le temps réellement consacré à leur traitement, saisie et classement inclus. Multipliez ce temps par votre coût horaire chargé. Ajoutez enfin les frais matériels : papier, encre, timbres, archivage physique.
Les postes souvent absents du calcul
Beaucoup d’entreprises oublient le coût des anomalies. Une facture rejetée pour mention manquante, un doublon payé deux fois, un litige client qui mobilise deux services. Les formats structurés comme Factur-X, UBL et CII limitent ces incidents, car les données sont contrôlées à la source.
Ce calcul prend un relief particulier à l’approche des échéances légales.
Le coût de l’inaction face au calendrier
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir leurs factures via une plateforme agréée. Les grandes entreprises et les ETI émettent également par ce canal et transmettent leurs données d’e-reporting. Les PME, TPE et micro-entreprises rejoindront l’obligation d’émission le 1er septembre 2027. Le PDF adressé par courriel ne vaut plus facture conforme entre professionnels concernés.
La loi de finances pour 2026 a renforcé le dispositif de sanctions. L’absence de recours à une plateforme agréée en réception donne lieu à une mise en demeure, avec un délai de trois mois pour se conformer avant application de l’amende. L’émission d’une facture non électronique reste sanctionnée par une amende par document, plafonnée annuellement.
L’administration a précisé une doctrine de tolérance pour les difficultés de démarrage réelles, documentées et suivies d’actions correctives. Cette souplesse ne suspend rien : le calendrier demeure applicable, et repousser la décision ne fait que concentrer les coûts d’adaptation sur une période plus courte.
Le vrai sujet n’est donc plus de savoir si la facture électronique coûte ou rapporte. Il consiste à choisir la plateforme qui correspond à vos volumes, à votre logiciel comptable et à vos habitudes de travail. Sortez votre relevé de factures du mois dernier, appliquez la méthode de calcul, et vous verrez apparaître votre marge de manœuvre en quelques lignes.